高級老人ホームの予算はどう決める?年金と資産から払える額、何年住むかの見積もり、一時金を払うか月払いにするか、夫婦の場合
高級老人ホームの費用は、入居のときに数百万円から数千万円、毎月30万〜60万円ほどかかります。年金だけでは毎月の費用に足りないことが多く、足りない分を、預貯金や自宅の売却代金などの資産から何年分出せるかが、予算を決める軸になります。
玉苑編集部は、東京都が公開している有料老人ホームの重要事項説明書と、厚生労働省の介護サービス情報公表システムから、高級老人ホームの料金と入居者の住んでいる年数を数えました。あわせて、年金・貯蓄・平均余命の公的な統計を使い、予算の立て方を順に説明します。
85歳の平均余命は男6.31年、女8.37年です。全国の介護付きの高級老人ホームでは、いま住んでいる人の18.7%が入居から10年以上たっていました。平均余命は平均なので、それより長く住む人も多く、予算は平均余命に3〜4年を足した年数で組むのが安全です。
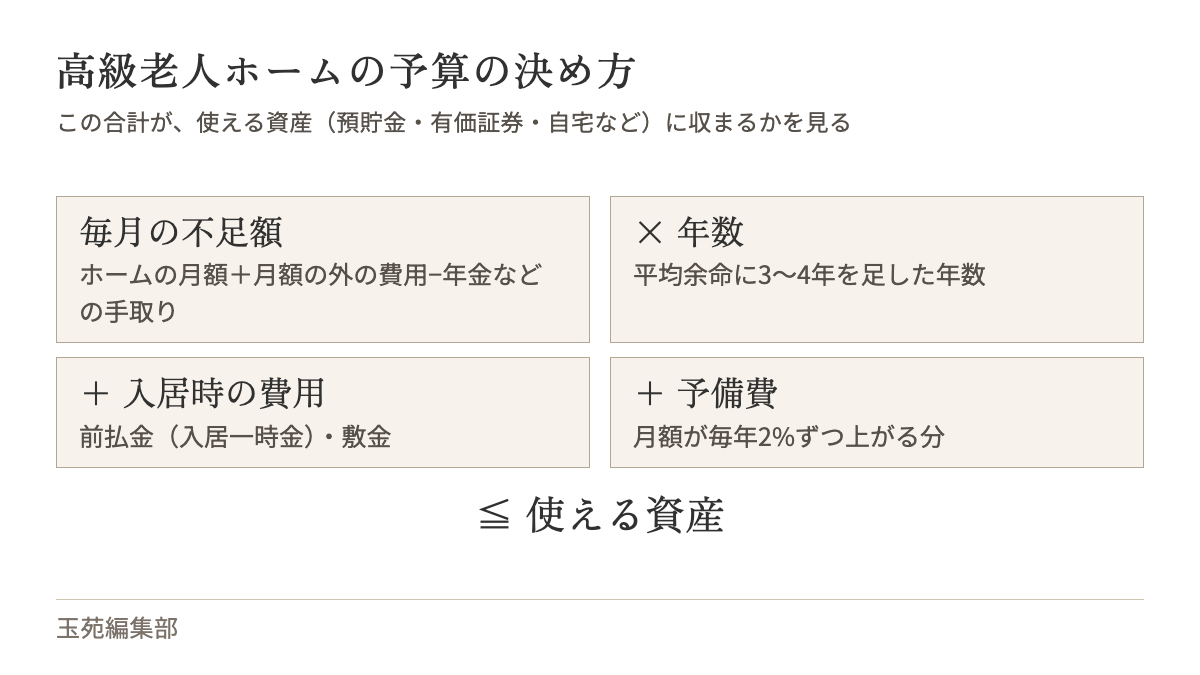
予算は「毎月の不足額×年数+入居時の費用+予備費」で決める
高級老人ホームの予算は、次の式で考えると整理できます。
| 項目 | 中身 |
|---|---|
| 毎月の不足額 | ホームに毎月払う額+月額の外にかかる費用−年金などの毎月の収入 |
| 年数 | ホームで暮らす年数の見込み |
| 入居時の費用 | 前払金(入居一時金)や敷金 |
| 予備費 | 値上げ、医療費、長生きへの備え |
この合計が、使える資産(預貯金、有価証券、自宅の売却代金など)に収まれば、そのホームは予算の中です。収まらなければ、払い方を変えるか、毎月の費用の安いホームや地域を選び直します。
以下、式の項目を一つずつ見ていきます。
毎月の収入:年金は平均で月15万円ほど
まず、毎月入ってくるお金を確かめます。多くの人にとって、中心は公的年金です。
公的年金の平均額
厚生労働省の「令和6年度 厚生年金保険・国民年金事業の概況」によると、令和6年度末の平均年金月額は次のとおりです。
| 年金 | 平均年金月額 |
|---|---|
| 厚生年金(会社員などだった人。老齢基礎年金を含む) | 15万1千円 |
| 国民年金だけの人(老齢基礎年金のみ) | 5万6千円 |
高級老人ホームの毎月の費用は、30万〜60万円ほどです。平均的な厚生年金だけでは、毎月15万〜45万円ほどが足りないことになります。
年金のほかの収入
企業年金、個人年金、不動産の家賃収入、配当などがあれば、毎月の収入に足します。配偶者の年金を合わせて考える場合は、配偶者が先に亡くなったときに、遺族年金に変わって額が減ることも見込んでおきます。
手取りで見込む
年金からは、介護保険料や後期高齢者医療制度の保険料、住民税などが差し引かれることがあり、口座に入る額は額面より少なくなります。予算の計算には、年金の通知書に書かれた額面ではなく、実際に口座に入る額を使います。
民間の保険の給付
民間の介護保険や、生命保険の介護の特約に入っているなら、要介護の認定を受けたときに一時金や年金が出ることがあります。給付の条件(要介護2以上など)と額を保険証券で確かめ、出るものは収入か資産に足します。
使える資産:世帯主が65歳以上の二人以上の世帯の貯蓄は、中央値で1,658万円
次に、ホームの費用にあてられる資産を数えます。
高齢の世帯の貯蓄
総務省の「家計調査(貯蓄・負債編)2024年」によると、世帯主が65歳以上の二人以上の世帯の貯蓄は、平均値が2,509万円、貯蓄のある世帯の中央値が1,658万円でした。2,500万円以上の世帯が35.2%と約3分の1を占める一方、300万円未満の世帯も14.8%あります。親の側に多い一人暮らしの世帯は、この数字に入っていません。
高級老人ホームの前払金は1,000万円を超えることが多く、毎月の不足額も年に200万〜500万円ほどになります。平均的な貯蓄だけで賄うのは難しく、自宅などの不動産を売る・貸す、家族が援助する、といった組み合わせで予算を組む家族が多くなります。
資産に入れるもの、入れないもの
資産に入れるのは、預貯金、有価証券、売却できる不動産、解約できる保険などです。自宅を売るなら、売れる時期と、税金や仲介の手数料を引いた手取りの額で見込みます。
一方、相続のために残したいお金や、配偶者の暮らしに必要なお金は、ホームの予算から外しておきます。夫婦の一方だけが入居する場合、自宅に残る配偶者の生活費も、同じ資産から出ることになります。
住む年数:平均余命ちょうどで組まない
予算の式でいちばん難しいのが、ホームで暮らす年数の見込みです。
平均余命
厚生労働省の「令和6年簡易生命表」による平均余命は次のとおりです。
| 年齢 | 男 | 女 |
|---|---|---|
| 80歳 | 8.96年 | 11.83年 |
| 85歳 | 6.31年 | 8.37年 |
| 90歳 | 4.27年 | 5.55年 |
平均余命は、その年齢の人が平均してあと何年生きるかを示す値です。平均なので、それより長く生きる人も多くいます。平均余命ちょうどで予算を組むと、それより長生きした場合に足りなくなります。
高級老人ホームの入居者が住んでいる年数
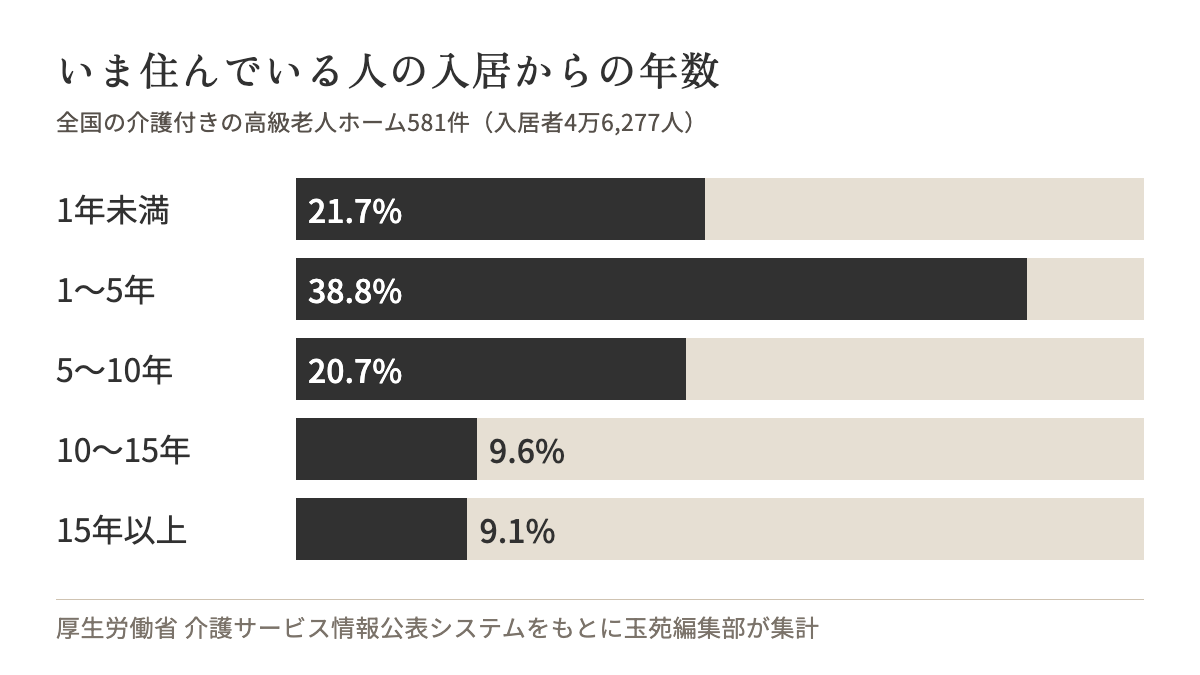
全国の介護付きの高級老人ホーム581件で、いま住んでいる人が入居してから何年たっているかを数えました。
| 入居からの年数 | 高級 | ふつう |
|---|---|---|
| 1年未満 | 21.7% | 31.0% |
| 1〜5年 | 38.8% | 48.6% |
| 5〜10年 | 20.7% | 16.2% |
| 10〜15年 | 9.6% | 3.3% |
| 15年以上 | 9.1% | 0.8% |
高級老人ホームでは、10年以上住んでいる人が18.7%、15年以上の人も9.1%いました。ふつうのホームでは10年以上は4.1%です。高級老人ホームは元気なうちに入る人が多く、そのぶん長く住む人が多くなります(元気なうちに入る高級老人ホームの記事)。
平均余命に3〜4年を足して組む
予算は、入居する年齢の平均余命に3〜4年を足し、切りのよい年数で組むのが目安です。平均余命まで生きた人にも、その先の余命があるためで、たとえば85歳の女性が90歳まで生きると、90歳の女性の平均余命は5.55年あります。85歳の女性なら8.37年に足して12年、85歳の男性なら6.31年に足して10年、80歳の女性なら11.83年に足して15年です。
それより短い年数で組む場合は、資産が尽きたときにどうするかを先に決めておきます。毎月の費用の安いホームへ移る、自宅を売る時期を決めておく、家族が援助する、などです。
毎月ホームに払う額と、月額の外にかかる費用
毎月の不足額を出すには、ホームに払う額と、月額の外にかかる費用の両方を見込みます。
払い方で毎月の額が変わる
高級老人ホームの多くは、前払金を払って月額を下げる払い方と、前払金なしで月額を高くする払い方を選べます。東京の高級老人ホームの料金表では、一時金なしで入る場合の月額は中央値43.8万円で、前払金を払うプランを選ぶと、同じホームで月額が中央値21.4万円下がっていました(高級老人ホームの費用相場の記事)。
毎月の額の内訳
一時金なしで入る場合の月額の内訳を、東京の高級老人ホームの料金表で見ると、中央値は家賃23.5万円、管理費13.2万円、食費5.4万円でした(月額の中央値は43.8万円。高級老人ホームの費用相場の記事)。前払金を払うプランでは、家賃の部分が前払金にまとめられ、毎月の家賃が下がるか、なくなります。
| 費目 | 中央値 | 前払金を払うと |
|---|---|---|
| 家賃 | 23.5万円 | 下がる、またはなくなる |
| 管理費 | 13.2万円 | 変わらない |
| 食費 | 5.4万円 | 変わらない |
管理費と食費は、前払金を払っても毎月かかります。家賃がなくなるのは全額前払いのプランで、一部前払いのプランでは家賃も月々残ります。前払いを選んだ場合も、前払いのあとの月額(東京の全額前払いのプランで中央値26.2万円)に月額の外の費用を足し、年金などの収入を引いた額が、毎月の不足額です。
月額の外にかかる費用
ホームの月額には、介護保険の自己負担、上乗せ介護費(ホームによる)、医療費、薬代、おむつ代、日用品、理美容などが含まれていないことがほとんどです。介護付き有料老人ホームの介護保険の自己負担は、要介護度と負担の割合によって月に約1.6万〜7.3万円です(1単位10円で計算した場合)。介護が重くなるほど、月額の外にかかる費用は増えます。何がいくらかかるかは月額費用に含まれないものの記事で説明しています。
予算を組むときは、いまの状態の額ではなく、要介護3〜4になったときの額で見込んでおくと、あとで足りなくなりにくくなります。
介護が重くなると、毎月いくら増えるか
介護付き有料老人ホームの介護保険の自己負担を、要介護度と負担の割合ごとに計算しました(1単位10円・30日・加算なしで計算)。
| 要介護度 | 1割負担 | 2割負担 | 3割負担 |
|---|---|---|---|
| 要介護1 | 約1.6万円 | 約3.3万円 | 約4.9万円 |
| 要介護3 | 約2.0万円 | 約4.1万円 | 約6.1万円 |
| 要介護5 | 約2.4万円 | 約4.9万円 | 約7.3万円 |
この表の額が、所得に応じた月の上限を超える分は、次に見る高額介護サービス費で戻ります。課税所得380万円未満の世帯なら、実際の負担は月4万4,400円までです。
実際には、地域ごとの単価(東京23区は1単位10円より高い)や加算が上乗せされます。ホームによっては、基準より手厚く職員を置く分の上乗せ介護費が別にかかり、玉苑に掲載しているホームでは中央値8.3万円でした(月額費用に含まれないものの記事)。
介護保険の自己負担には、月の上限がある
介護保険の自己負担が1か月に一定の額を超えると、超えた分が「高額介護サービス費」として戻ります。上限は所得によって決まっていて、厚生労働省の介護サービス情報公表システムの解説によると、市区町村民税を課税されている世帯では次のとおりです。
| 世帯の区分 | 1か月の上限(世帯) |
|---|---|
| 課税所得380万円未満 | 4万4,400円 |
| 課税所得380万円以上690万円未満 | 9万3,000円 |
| 課税所得690万円以上 | 14万100円 |
上限の対象は介護保険の自己負担の分で、上乗せ介護費や家賃、食費などは入りません。夫婦で入居している場合は、2人の自己負担を世帯で合わせて上限と比べます。申請の方法は、市区町村の介護保険の窓口で確かめてください。
一時金を払うか、月払いにするか
前払金を払うか、月払いにするかは、住む年数の見込みと、手元に残したいお金で決めます。
何年住めば前払いが得になるか
前払金を払うプランは、月額が下がるかわりに、まとまったお金を先に払います。東京の高級老人ホームでは、前払金は、前払いで下がる月額の、中央値で約4.4年分でした。途中で退去しても前払金が1円も戻らないとすれば、4〜5年より長く住むなら前払いのほうが総額は少なく、短ければ月払いのほうが少なくなります。実際には途中で退去すると償却されていない分が戻るので、損得の分かれ目はもっと早くなり、初期償却30%・想定居住期間60か月の契約なら約3.4年です。
ただし、前払金は入居のときに一部が償却され(初期償却)、残りは想定居住期間をかけて償却されます。東京の高級老人ホームの重要事項説明書では、初期償却の割合は中央値30%でした(記載のある295件)。想定居住期間より前に退去したり亡くなったりすると、償却されていない分が返りますが、初期償却の分は返りません。
途中で退去したときに戻る額の例
前払金1,000万円、初期償却30%、想定居住期間60か月(5年)の契約で、途中で退去した場合に戻る額を計算しました。初期償却の300万円は戻らず、残りの700万円が60か月で均等に償却されるとします(入居から3か月以内の解約は別の決まりで、日割りの家賃などを差し引いた残りが戻ります)。
| 退去した時期 | 戻る額 |
|---|---|
| 入居から1年 | 約560万円 |
| 入居から2年 | 約420万円 |
| 入居から3年 | 約280万円 |
| 入居から5年以上 | 0円 |
初期償却の割合と想定居住期間は、ホームによって違います。東京の高級老人ホームの重要事項説明書で、想定居住期間を読み取れたホーム(114件)の中央値は60か月でした。候補のホームの返還金の計算式で、同じように計算してみてください。
入居の年齢で前払金が変わる
前払金は、ホームが見込んだ居住の期間をもとに計算されるため、入居の年齢で前払金を変えているホームがあります。東京の高級老人ホームでは、前払金のあるプランを載せている371件のうち148件(40%)が年齢の区分を分けていました。同じプランで、いちばん若い区分の前払金は、いちばん年上の区分の1.7〜2.0倍ほどです(比べた組の中央値は1.67倍、ホームごとに1つの値にした中央値は2.0倍。1.67倍は、多くのホームを運営する1社の決まった比率に引っ張られた値です)。若くして入るなら、前払金は高めになると考えておきます。
手元に残すお金も考える
前払いを選ぶと、手元の資産が一度に減ります。入居したあとに、医療費や、介護の費用の増加、配偶者の暮らしの費用が必要になったときに、手元のお金が足りなくなることがあります。前払いを選ぶ場合でも、予備費は手元に残しておきます。
前払金の返還の決まりと保全措置(ホームが倒産したときに守られる額。500万円が上限)は、入居一時金の記事で説明しています。
計算してみる:85歳の女性が一時金なしで入る場合
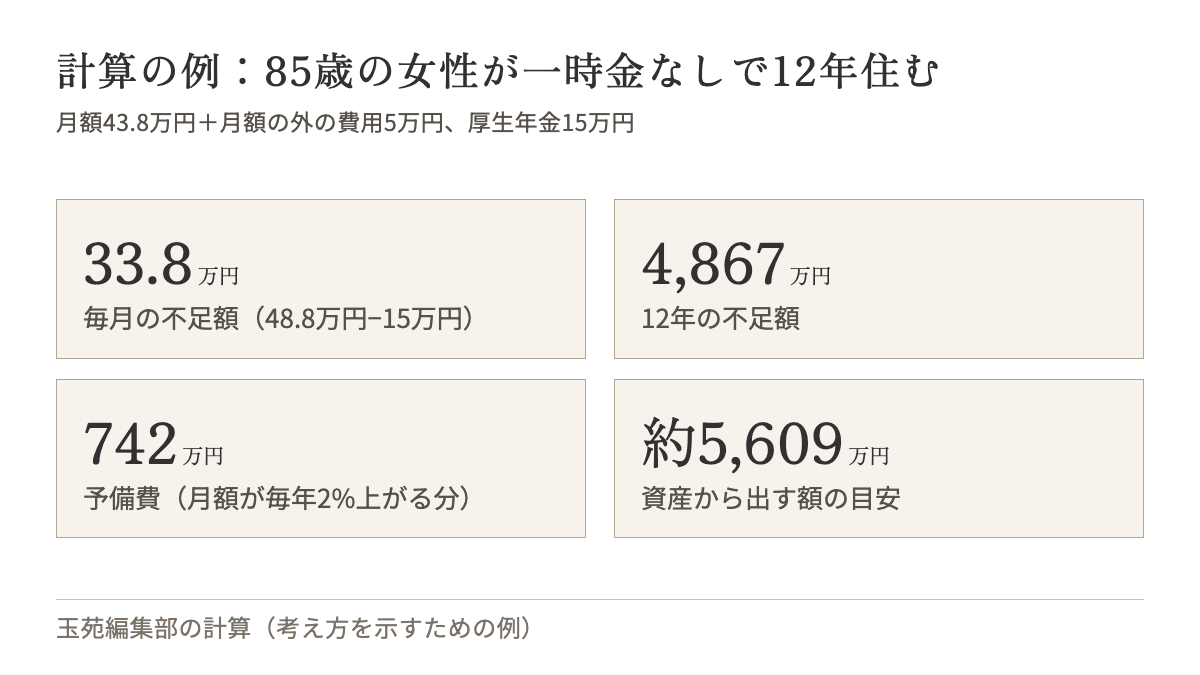
ここまでの考え方で、実際に予算を計算してみます。数字は例で、実際には候補のホームの料金表で計算してください。
前提
- 85歳の女性、厚生年金を月15万円受け取っている(男女を合わせた平均に近い額。女性の平均はこれより低い)
- 一時金なしのプランで、月額43.8万円のホームに入る
- 月額の外にかかる費用(介護保険の自己負担、医療費、日用品など)を月5万円と見込む
- 住む年数は、平均余命8.37年に3〜4年を足して12年で組む
- 予備費は、月額が毎年2%ずつ上がると見込んだ額にする
計算
| 項目 | 金額 |
|---|---|
| 毎月の支出(43.8万円+5万円) | 48.8万円 |
| 毎月の不足額(48.8万円−15万円) | 33.8万円 |
| 1年の不足額(33.8万円×12か月) | 405.6万円 |
| 12年の不足額 | 4,867万円 |
| 予備費(月額が毎年2%上がる分) | 742万円 |
| 合計 | 約5,609万円 |
12年住むと、資産から約4,867万円を出すことになり、値上げの予備費を含めると約5,600万円が目安です。
同じ人が、前払金を払って月額を21.4万円下げるプランを選ぶと、毎月の不足額は約12.4万円になり、12年の不足額は約1,786万円です。前払金がその差(約3,082万円)より少なければ、12年住む場合は前払いのほうが総額は少なくなります。
状況の違う3つの例
同じ考え方で、入居する人の状況を変えた3つの例を計算しました。どれも、月額の外の費用を月5万円、予備費を月額が毎年2%ずつ上がる分として見込んでいます。
| 例1 | 例2 | 例3 | |
|---|---|---|---|
| 入居する人 | 80歳の女性 | 85歳の男性 | 90歳の女性 |
| 年金(月) | 12万円 | 20万円 | 10万円 |
| 払い方 | 一時金なし、月額40万円 | 前払金1,000万円、月額25万円 | 一時金なし、月額35万円 |
| 平均余命 | 11.83年 | 6.31年 | 5.55年 |
| 予算を組む年数 | 15年 | 10年 | 9年 |
| 毎月の不足額 | 33万円 | 10万円 | 30万円 |
| 年数分の不足額 | 5,940万円 | 1,200万円 | 3,240万円 |
| 入居時の費用 | 0円 | 1,000万円 | 0円 |
| 予備費(毎年2%の値上げ) | 1,101万円 | 285万円 | 317万円 |
| 必要な資産の目安 | 約7,041万円 | 約2,485万円 | 約3,557万円 |
例1のように、若くして入り、長く住む見込みの人ほど、必要な資産は大きくなります。例2のように、年金が多く、前払金で毎月の額を下げると、毎月の不足額は小さくなりますが、入居のときにまとまったお金が要ります。例3のように、高齢で入る人は、予算を組む年数が短くなる分、必要な資産は小さくなります。
自分の場合を計算するときは、この表の数字を、候補のホームの料金表と、本人の年金・資産に置き換えてください。
予算が足りないときの選び直し方
計算して予算に収まらなかったときは、次のような選び直し方があります。
| 選び直し方 | 変わること |
|---|---|
| 地域を広げる | 東京では都心6区と多摩で一時金なしの月額の中央値が25万円ほど違う |
| 部屋を小さくする | 同じホームでも、部屋の広さで家賃が変わる |
| 払い方を変える | 長く住むなら前払いで総額を抑えられる |
| 種類を変える | 介護をあまり使わないうちは、住宅型やサービス付き高齢者向け住宅の毎月の額が低いことがある |
| 入る時期を考える | 入居の年齢で前払金を変えるホームでは、年上で入るほど前払金が下がる |
地域ごとの費用の違いは地域の選び方の記事、種類ごとの費用のかかり方は介護付き・住宅型・サ高住の違いの記事で説明しています。ただし、費用を下げるために、看取りの体制や夜の看護の体制など、本人にとって大事な条件まで削らないように気をつけます。
夫婦で入る場合
夫婦で入る場合は、2人分の費用を見込みます。
2人で入ると月額はいくら上がるか
東京の高級老人ホームの料金表では、夫婦で入ると月額は中央値で28.2万円上がっていました(高級老人ホームの費用相場の記事)。2人目の食費や管理費、介護の費用のほかに、2人で住める広い部屋を選ぶことによる家賃の差も含まれます。
片方だけが入るとき
夫婦の片方だけがホームに入り、もう片方が自宅に残る場合は、ホームの費用と、自宅での生活費の両方を同じ資産から出すことになります。自宅に残る配偶者の生活費、自宅の維持費、将来その配偶者がホームに入るときの費用まで見込んで、ホームの予算を決めます。片方の入居で資産を使い切ってしまうと、残る配偶者の選べる住まいが限られます。
片方が先に亡くなったとき
夫婦の場合は、片方が先に亡くなったあとの費用も考えておきます。2人部屋に1人で住み続けたとき、月額がいくらになるか、部屋代は変わるのかを確かめておきます。1人部屋へ移れるのか、移ったら前払金はどうなるのかも聞いておきます。収入の面では、配偶者の年金が遺族年金に変わり、額が減ることが多くなります。
ホームの費用のほかにかかるお金
予算には、ホームに払うお金のほかに、入居の前後に一度だけかかるお金と、家族の側にかかるお金も入れておきます。
入居の前後に一度だけかかるお金
引っ越しの費用、ホームの部屋に合わせて買い直す家具や家電、カーテンなどです。自宅を片付ける場合は、不用品の処分の費用もかかります。荷物の多い家では、片付けと処分の費用が引っ越しの費用より大きくなることもあるので、業者に見積もりを取っておきます。
家族の側にかかるお金
面会に通う交通費や、遠くに住む家族の宿泊費は、家族の側にかかるお金です。週に1回、往復2,000円の交通費で通えば、1年で10万円を超えます。遠くから新幹線や飛行機で通うなら、さらに大きくなります。誰が負担するかを、家族で決めておきます。
自宅をどうするか
高級老人ホームの費用を、自宅を売ったお金や貸した家賃でまかなう家族は少なくありません。自宅をどうするかで、使える資産と、入るまでの段取りが変わります。
売る
自宅を売れば、まとまった資金ができ、前払金や毎月の不足額にあてられます。空き家の固定資産税や管理の手間もなくなります。
売るときの税金には、住まいを売ったときの「3,000万円の特別控除」があります。国税庁の説明によると、住まなくなってから売る場合は、住まなくなってから3年を経過する日の属する年の12月31日までに売ることが条件の一つです。老人ホームに入ってから売るなら、この期限を確かめて、売る時期を決めておきます。ほかにも要件があるので、売る前に税務署や税理士に確かめてください。
貸す
自宅を貸せば、家賃収入を毎月の不足額にあてながら、家を残せます。ただ、借り手が見つかるまでの期間や、修繕の費用、管理会社への手数料がかかります。家賃収入は、収入が安定するまでは予算に入れすぎないようにします。
残す
ホームが合わなかったときに戻れるよう、しばらく残しておく家族もいます。その場合は、空き家の固定資産税、光熱費の基本料金、管理の手間が毎月かかります。残す期間を決めておき、その間の費用も予算に入れておきます。
家族がお金を出すとき
親の資産だけでは足りないとき、子どもなど家族が費用の一部を出すこともあります。
生活費の援助と贈与税
相続税法は、扶養義務者のあいだで、生活費にあてるための贈与で通常必要と認められるものには、贈与税をかけないとしています。国税庁のQ&Aでは、贈与税がかからない生活費は、必要な都度、直接生活費にあてるために渡したもので、数年分をまとめて渡し、生活費にあてずに預金などになった部分には贈与税がかかるとしています。
国税庁のQ&Aは、贈与税がかからない「通常必要と認められるもの」を、贈与を受ける人の必要と、贈与する人の資力などの事情から見て、社会通念上適当と認められる範囲のものとしています。毎月の費用の一部を、必要な都度、生活費として子どもが出す形なら、贈与税がかからない扱いになり得ますが、高級老人ホームの費用がその範囲かどうかも見られます。入居一時金のようなまとまった額を子どもが出す場合も含めて、払い始める前に税務署や税理士に確かめてください。
きょうだいで分担を決めておく
きょうだいで費用を分担するなら、誰が毎月いくら出すか、親の資産が尽きたらどうするかを、入居の前に書き出して決めておきます。決めないまま始めると、途中で負担の重さが偏って、家族の間でもめるもとになります。
お金の管理を誰がするか
入居したあとも、毎月の支払い、年金の受け取り、資産の取り崩しが続きます。親が認知症になってお金の管理ができなくなると、預金を引き出せない、自宅を売れないといったことが起きます。元気なうちに、任意後見の契約や、家族による財産の管理のしかたを、専門家に相談しておくと安心です。
値上げと長生きに備える
予算を組んだあとも、ホームの費用が変わることがあります。
利用料の改定
東京の高級老人ホームの重要事項説明書では、85%が、物価や人件費の変化などを理由に利用料を改定することがあると書いていました。物価や人件費の上昇が続くと、月額が上がる可能性があります。見学のときに、ここ数年の改定の実績を聞いておきます(高級老人ホームの見学の記事)。
予備費は、毎年2%の値上げで計算する
予備費は、月額が毎年2%ずつ上がると見込んだ額を目安にします(玉苑編集部の計算)。月額43.8万円のホームなら、10年で約500万円、12年で約740万円で、不足額の合計の1〜2割にあたります。毎年3%ずつ上がると、12年で約1,150万円です。医療費が増えたときのために、これとは別に手元のお金も残しておきます。
入居したあとに見直すとき
予算は、入居したあとも何度か見直します。次のようなことが起きたら、毎月の不足額と、資産があと何年分あるかを計算し直します。
- 要介護度が変わった(介護保険の自己負担と上乗せ介護費が変わる)
- ホームから利用料の改定の知らせがあった
- 入院した(入院中も家賃や管理費がかかることが多い)
- 配偶者が亡くなった、または配偶者もホームに入った
- 自宅を売った、貸した
- 年金の額や、負担の割合(1割・2割・3割)が変わった
医療費にも、介護保険と同じように、1か月の自己負担の上限(高額療養費)があります。入院や通院が増えたときは、上限を超えた分が戻るかを、加入している健康保険に確かめてください。
予算を1枚にまとめて、家族で共有する
予算を立てたら、次の項目を1枚にまとめて、家族で共有しておきます。親が判断できなくなったときにも、誰が見ても分かるようにするためです。
- 使える資産の一覧(金融機関、口座、有価証券、不動産)と、それぞれのおおよその額
- 毎月の収入(年金などの手取り)と、ホームへの支払い、月額の外の費用
- 毎月の不足額と、それを何年分まかなえるか
- 自宅をどうするか、売るならいつまでにか
- 家族が出すお金があれば、誰がいくらか
- 見直す時期(資産が残り何年分になったら見直すか)
資金が足りなくなりそうなとき
資金が足りなくなりそうなときは、早めに手を打つほど選択肢が残ります。毎月の費用の安いホームや部屋へ移る、自宅を売る・貸す、家族で援助の分担を決める、といった方法です。資金が尽きてから探すと、選べるホームが限られます。予算を組むときに、「資産が残り何年分になったら見直す」という線を決めておくと安心です。
予算が決まったら
予算が決まったら、その予算で入れるホームを探します。玉苑では、一覧で月額と入居一時金の上限・下限を指定して絞り込めます。地域によって費用が大きく違うので、予算に合わせて地域を広げることも考えます(地域の選び方の記事)。
よくある質問
予算について聞かれることの多い問いに、上の数字を使って答えます。
高級老人ホームに入るには、資産がいくら必要ですか?
ホームの費用、年金の額、住む年数によって大きく違います。例として、85歳の女性が年金月15万円で、月額43.8万円のホームに一時金なしで12年住むと、月額の外の費用を含めて資産から約4,867万円、値上げの予備費を含めて約5,600万円が目安になります。
年金だけで高級老人ホームに入れますか?
多くの場合は難しいです。厚生年金の平均月額は15万1千円で、高級老人ホームの毎月の費用は30万〜60万円ほどです。不足分を資産から出せるか、何年分出せるかで考えます。
何年分の費用を用意すればいいですか?
入居する年齢の平均余命に3〜4年を足した年数が目安です。85歳の女性の平均余命は8.37年なので、12年ほどで組みます。高級老人ホームでは、いま住んでいる人の18.7%が入居から10年以上たっています。
一時金を払うのと月払いは、どちらが得ですか?
住む年数によります。東京の高級老人ホームでは、前払金は前払いで下がる月額の、中央値で約4.4年分でした。途中で退去すると償却されていない分が戻るので、損得の分かれ目は4.4年より早く、初期償却30%・想定居住期間60か月の契約なら約3.4年です。それより長く住むなら前払い、短ければ月払いのほうが総額は少なくなります。
介護保険の自己負担に上限はありますか?
あります。1か月の介護保険の自己負担が所得に応じた上限を超えると、超えた分が「高額介護サービス費」として戻ります。市区町村民税を課税されている世帯で、課税所得380万円未満なら上限は世帯で月4万4,400円です。上乗せ介護費や家賃・食費は対象になりません。
子どもが親のホームの費用を出すと、贈与税がかかりますか?
必要な都度、生活費として出す形で、額が社会通念上適当と認められる範囲なら、贈与税はかからない扱いになり得ます。数年分をまとめて渡し、生活費にあてずに預金などになった部分には贈与税がかかります。高級老人ホームの費用や入居一時金を子どもが出す場合は、払い始める前に税務署や税理士に確かめてください。
途中でお金が足りなくなったらどうなりますか?
費用を払えなくなると、契約の解除の対象になることがあります。資産が尽きる前に、費用の安いホームへ移る、自宅を売る、家族で援助するなどの手を打ちます。予算を組むときに、見直す時期を決めておくと安心です。
まとめ
- 予算は「毎月の不足額×年数+入居時の費用+予備費」が、使える資産に収まるかで決めます
- 厚生年金の平均月額は15万1千円で、高級老人ホームの毎月の費用には足りないことが多くなります
- 世帯主が65歳以上の二人以上の世帯の貯蓄は、貯蓄のある世帯の中央値で1,658万円です
- 85歳の平均余命は男6.31年・女8.37年で、予算は平均余命に3〜4年を足して組みます
- 高級老人ホームでは、いま住んでいる人の18.7%が入居から10年以上たっています
- 前払金は前払いで下がる月額の約4.4年分で、途中の返還を入れると損得の分かれ目はもっと早くなります
- 前払金のあるプランを載せている東京の高級老人ホームの40%は、入居の年齢で前払金を変えています
- 予備費は、月額が毎年2%ずつ上がる分で見込みます
この記事の数字について
- 年金の平均月額は厚生労働省「令和6年度 厚生年金保険・国民年金事業の概況」(厚生年金は第1号の老齢年金の受給者、国民年金は基礎年金だけの受給者の平均)、貯蓄は総務省「家計調査(貯蓄・負債編)2024年」、平均余命は厚生労働省「令和6年簡易生命表」によります
- 入居からの年数は、厚生労働省「介護サービス情報公表システム」の介護付き有料老人ホームの入居者の記載を、入居者が10人以上のホーム(高級581件・入居者4万6,277人、ふつう2,740件・13万2,775人)で合計しました。いま住んでいる人の年数で、退去するまでの年数ではありません
- 初期償却の割合、年齢の区分、利用料の改定の書き方は、東京都が公開している有料老人ホームの重要事項説明書のうち、玉苑に掲載している高級老人ホーム402件の記載です(2026年9月に取得。記入日は2024〜2025年が中心)。年齢の区分は、料金表に前払金のあるプランがある371件で数え、若い区分と年上の区分の比は、比べた260組(81件のホーム)の中央値と、ホームごとに1つの値にした中央値です
- 一時金なしの月額、前払いで下がる月額、夫婦で入る場合の月額は、玉苑の費用相場の記事の値です
- 毎月の額の内訳は、玉苑の費用相場の記事の値です(家賃は0円のプランを含む中央値)。損得の分かれ目の約3.4年と、値上げの予備費は、玉苑編集部の計算です
- 介護保険の自己負担の表は、2024年度の改定後の介護付き有料老人ホームの基本の単位数(要介護1は542単位、要介護3は679単位、要介護5は813単位)を、1単位10円・30日で計算した額です。高額介護サービス費の上限は、厚生労働省の介護サービス情報公表システムの解説によります
- 計算の例は、考え方を示すためのもので、実際の費用はホームの料金表と、本人の状態・年金・資産によって変わります
- 3,000万円の特別控除は国税庁「No.3302 マイホームを売ったときの特例」、生活費の贈与は相続税法第21条の3と国税庁のQ&Aによります。税金の扱いは個別の事情で変わるので、税務署や税理士に確かめてください
- 高級老人ホームは、玉苑に掲載している、一時金なしで入る場合の月額が30万円以上、または入居一時金が1,000万円以上のホームです。ふつうのホームは、玉苑に掲載していないホームです
出典
- 厚生労働省「令和6年度 厚生年金保険・国民年金事業の概況」2025年12月
- 総務省統計局「家計調査報告(貯蓄・負債編)2024年(令和6年)平均結果の概要」
- 厚生労働省「令和6年簡易生命表の概況」
- 厚生労働省「介護サービス情報公表システム」をもとに玉苑編集部が集計、同システムの解説「サービスにかかる利用料」
- 東京都福祉局「東京都有料老人ホーム重要事項説明書一覧」(CC BY 4.0)をもとに玉苑編集部が集計
- 国税庁「No.3302 マイホームを売ったときの特例」
- 国税庁「扶養義務者(父母や祖父母)から『生活費』又は『教育費』の贈与を受けた場合の贈与税に関するQ&A」2013年12月
- 相続税法 第21条の3(贈与税の非課税財産)